
У салоні все виглядає надзвичайно привабливо: гарний платіж на місяць, ставка майже нульова, ключі можна забрати вже завтра. Через рік той самий власник рахує, скільки насправді віддав банку, і настрій помітно псується.
Проблема не в тому, що кредит на авто поганий інструмент. Проблема в тому, що рекламна цифра зі стенда і реальні гроші з вашої кишені — це дві різні величини.
Далі розберемо, як порахувати справжню вартість позики, що ховається в умовах банків і які пункти договору варто читати найуважніше.
Як працює кредит на авто
Класична схема проста: банк платить продавцю всю суму одразу, а ви повертаєте її частинами з відсотками. Машина при цьому залишається в заставі до останнього платежу.
Техпаспорт буде у вас на руках, керувати авто ви можете вільно. Але продати, подарувати чи переоформити його без згоди банку не вийде — на транспортний засіб накладається обтяження.
Автокредит і споживча позика
Цільовий автокредит майже завжди дешевший за звичайний споживчий. Причина в заставі: банк ризикує менше, бо в разі проблем машину можна реалізувати.
Споживчий кредит без застави дає більше свободи — авто одразу ваше, жодних обмежень на продаж. Розплачуватися за цю свободу доведеться ставкою, яка зазвичай відчутно вища.
Є ще один нюанс, про який згадують рідко. Цільова позика майже завжди тягне за собою обов’язкове КАСКО на весь строк, а це окрема щорічна витрата.
Програми автосалонів під нуль
Оголошення про ставку 0,01% річних працює як магніт. Гроші, яких нібито немає у відсотках, просто переїжджають в інше місце.
Найчастіше це разова комісія за видачу — кілька відсотків від суми одразу при підписанні. Другий варіант: машину за такою програмою продають дорожче, ніж за готівку, і різниця покриває банку всю недоотриману вигоду.
Перевірити легко. Запитайте ціну того самого авто при повній оплаті власними коштами і порівняйте з підсумковою сумою за програмою.
Безкоштовних грошей не буває — буває погано порахована ціна.
З чого складається переплата
Щоб побачити реальну картину, дивіться не на ставку, а на суму всіх платежів за весь строк. До загальної суми входять:
- тіло кредиту — сума, яку банк дав вам у борг;
- відсотки за користування грошима за весь період;
- разова комісія за видачу або оформлення позики;
- щомісячна комісія за обслуговування рахунку, якщо вона є;
- платежі за КАСКО за кожен рік дії договору;
- страхування життя позичальника, коли банк вимагає його як умову;
- оцінка та нотаріальні витрати при оформленні застави.
Складіть ці пункти разом і порівняйте з ціною машини — різниця часто дивує навіть тих, хто вважав себе готовим.
Чому строк важливіший за ставку
Довший термін робить щомісячний платіж комфортним, і саме цим користуються продавці. Загальна сума при цьому зростає значно швидше, ніж здається на око.
Подивіться на умовний приклад: позика чотириста тисяч гривень під двадцять відсотків річних.
| Строк кредиту | Платіж на місяць | Загальна переплата |
|---|---|---|
| 2 роки | близько 20 400 грн | приблизно 89 000 грн |
| 3 роки | близько 14 900 грн | приблизно 135 000 грн |
| 5 років | близько 10 600 грн | приблизно 236 000 грн |
| 7 років | близько 9 000 грн | приблизно 356 000 грн |
Різниця між дворічним і семирічним варіантом — майже вартість ще одного вживаного авто. Платіж при цьому відрізняється лише вдвічі, а не в сім разів, як хотілося б.
Умови банків: що порівнювати
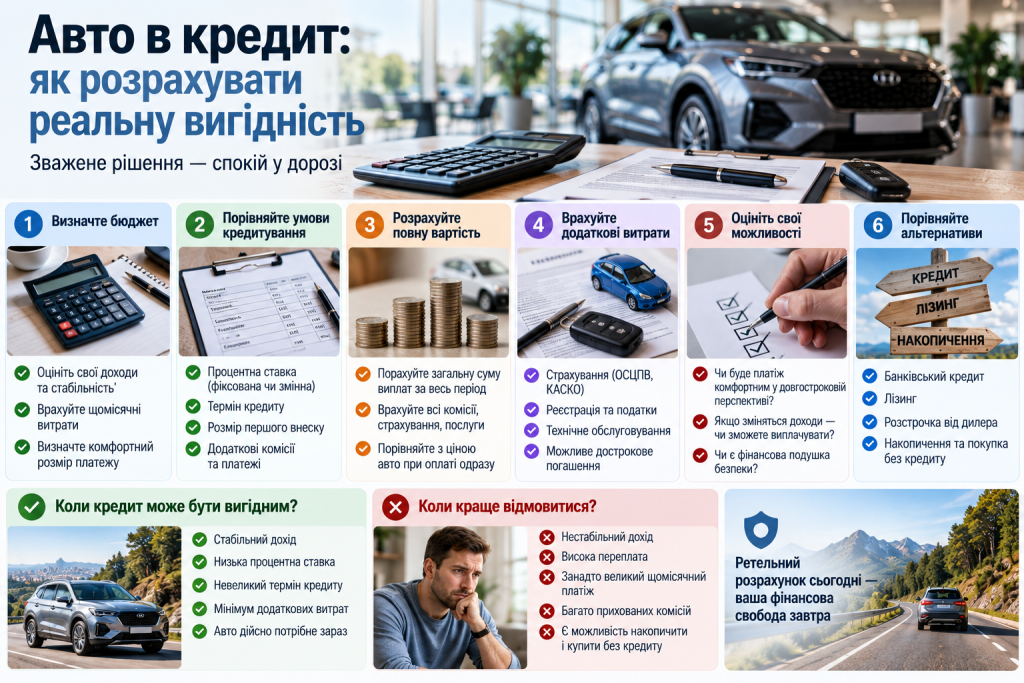
Ставка в рекламі майже ніколи не збігається з тією, яку отримаєте ви. У договорі має бути вказана реальна річна ставка, що враховує всі комісії та обов’язкові платежі, і саме її порівнюйте між банками. Також звертайте увагу на:
- розмір першого внеску, зазвичай від 20 до 30 відсотків вартості;
- максимальний вік авто на момент видачі та на момент останнього платежу;
- вимогу до пробігу й типу машини, бо не всі банки працюють з імпортом;
- обов’язкове КАСКО і перелік страхових компаній, які банк приймає;
- наявність комісії за видачу та щомісячного обслуговування;
- умови дострокового погашення та можливість кредитних канікул.
Зберіть графіки платежів у двох-трьох банках і кладіть їх поруч — саме так видно, де маркетинг, а де реальні гроші.
На що звернути увагу в договорі
Текст договору читають рідко і дарма. Усе, про що менеджер сказав словами, має бути написане на папері, інакше воно не існує.
Приховані комісії та страхування
Дивіться на графік платежів, а не на усні обіцянки. Якщо в колонці щомісячного внеску є рядок про обслуговування рахунку, ця сума буде з вами всі роки виплат.
Страхування життя часто подають як формальність, яка нібито знижує ставку. Порахуйте окремо: інколи економія на відсотках менша за річний внесок у страхову.
КАСКО оформлюється щороку заново і рахується від залишкової вартості машини. Перший рік завжди найдорожчий, далі сума поступово зменшується.
Дострокове погашення без штрафів
Закон дає позичальнику право погасити споживчий кредит достроково повністю або частково без будь-яких комісій і штрафів. Банк не може вимагати за це додаткову плату, хоча пункти про «узгодження» іноді трапляються в договорах.
Є ще одне право, про яке мало хто знає. Протягом чотирнадцяти календарних днів після підписання від договору можна відмовитися, повернувши отримані кошти й відсотки за фактичні дні користування.
При частковому достроковому погашенні одразу уточнюйте, що скорочується: строк чи розмір платежу. Скорочення строку економить відчутно більше, хоча щомісячна сума залишається попередньою.
Договір читають до підпису, а не тоді, коли щось пішло не так.
Коли авто в кредит має сенс
Позика виправдана тоді, коли машина приносить гроші або економить час, який ви конвертуєте в заробіток. Таксі, доставка, щоденні поїздки на роботу за місто — тут рахунок іде на користь кредиту.
Орієнтир, яким користуються фінансові консультанти: платіж не повинен перевищувати п’ятнадцяти відсотків стабільного щомісячного доходу. Разом із пальним, страховкою та обслуговуванням загальні витрати на авто краще тримати в межах двадцяти відсотків.
Якщо суми вже впритул, спокійніше зменшити апетити і взяти варіант простіший. Автомобіль на два класи нижчий, але без нервів через кожен платіж, приносить значно більше задоволення від володіння.
