
Оголошення обіцяє машину без банку і переплат: невеликий внесок, рівні платежі, ключі вже сьогодні. Звучить майже як подарунок, поки не відкриваєш договір і не бачиш пункти дрібним шрифтом.
Авто в розстрочку справді допомагає сісти за кермо без повної суми на руках. Проте ця схема має свої правила, і вони помітно відрізняються від автокредиту.
Нижче розбираємо, як працює розстрочка, які умови трапляються найчастіше та де покупця чекають неприємні сюрпризи.
Як працює авто в розстрочку
Розстрочка — це оплата машини частинами, коли гроші покупець віддає не банку, а продавцю. Ви вносите першу суму, забираєте авто і далі щомісяця закриваєте залишок за графіком.
В українському праві цей формат описує стаття 694 Цивільного кодексу. Вона регулює продаж товару в кредит з умовою про розстрочення платежу.
Суть проста: продавець сам «позичає» покупцю частину вартості машини. Тому умови угоди сильно залежать від того, хто саме продає авто.
Хто пропонує розстрочку на авто
Найчастіше покупці стикаються з такими варіантами:
- програми автосалонів, де імпортер частково бере на себе вартість фінансування;
- фінансові та лізингові компанії, які купують машину і продають її клієнту частинами;
- приватні продавці, що віддають авто під виплату знайомим або покупцям з оголошень.
У салоні умови прописані в типовому договорі, який перевіряли юристи. З приватною особою все тримається на домовленостях, і саме тут виникає найбільше суперечок.
Для прикладу, салон рекламує «0% на 12 місяців» для однієї конкретної моделі. Зазвичай так імпортер розпродує залишки минулого модельного року, тому вибір комплектацій буде обмежений.
Авто в розстрочку чи кредит: різниця
На перший погляд обидва варіанти схожі: машина вже у вас, а гроші віддаєте поступово. Різниця ховається в деталях, які впливають на кінцеву суму і на ваші права.
| Критерій | Розстрочка | Автокредит |
|---|---|---|
| Хто фінансує | Продавець або фінансова компанія | Банк |
| Відсотки | Часто 0% або вже закладені в ціну | Ставка прописана окремо |
| Строк | Зазвичай до 3 років | До 5‒7 років |
| Документи | Мінімальний пакет | Повний пакет і перевірка кредитної історії |
| Власник авто | Може залишатися продавець до повної оплати | Покупець, але машина в заставі банку |
| КАСКО | Не завжди обов’язкове | Майже завжди обов’язкове |
Головна відмінність — у тому, хто стоїть з іншого боку угоди. Банк заробляє на відсотках, тому показує їх відкрито. Продавець може «сховати» свій заробіток у ціні машини.
Візьмемо дві пропозиції на однакове авто. У першій — розстрочка під 0%, але ціна на 7% вища, ніж при оплаті готівкою. У другій — кредит під невисоку ставку без націнки. Після підрахунку друга пропозиція інколи виходить дешевшою.
Ціна — це те, що ви платите. Вартість — це те, що ви отримуєте. — Воррен Баффет
Тому перед вибором варто порахувати загальну суму всіх платежів в обох варіантах, а не лише порівнювати щомісячну цифру.
Типові умови авто під виплату
Кожен продавець формує умови по-своєму, але базовий набір пунктів повторюється. У більшості договорів прописують:
- перший внесок — зазвичай 10‒50% вартості машини;
- строк виплат — від 6 місяців до кількох років;
- графік платежів із точними датами та сумами;
- штрафи й пеню за кожен день прострочки;
- умову, хто є власником авто до останнього платежу;
- порядок дострокового погашення.
Якщо якогось пункту немає, його краще дописати ще до підпису. Усні обіцянки на кшталт «домовимося, якщо що» в разі конфлікту нічого не варті.
Перший внесок і строк виплат
Чим більший перший внесок, тим менший щомісячний платіж і тим охочіше продавець погоджується на розстрочку. Покупець із внеском 40% зазвичай отримує кращі умови, ніж той, хто приносить лише 10%.
Строк теж працює на продавця. Коротка розстрочка на рік часто йде без націнки, а на три роки ціна вже помітно росте.
Уявіть щомісячний платіж, який з’їдає третину зарплати. Перші місяці ви тримаєтеся, а потім ламається пральна машина чи потрібні гроші на лікування — і графік починає сипатися. Тому платіж варто планувати із запасом.
Хто власник машини до повної оплати
Стаття 697 Цивільного кодексу дозволяє прописати, що право власності переходить до покупця лише після повної оплати. Поки борг не закрито, продати, подарувати чи переоформити авто ви не зможете.
Для прикладу, через рік ви вирішили пересісти на більшу машину. Спочатку доведеться розрахуватися з продавцем, і тільки потім виставляти авто на продаж.
Ця умова не погана сама по собі. Важливо просто знати про неї заздалегідь і врахувати у своїх планах.
Переваги купівлі авто в розстрочку
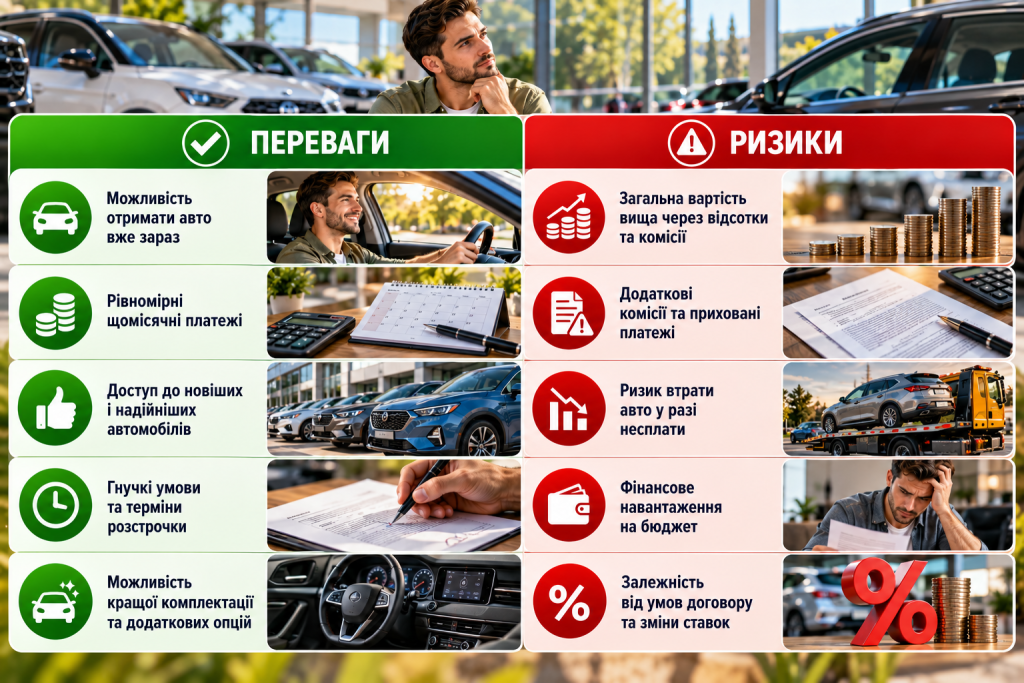
При правильному підході розстрочка справді економить і час, і нерви. Серед плюсів такого формату варто виділити:
- нульову або символічну переплату в програмах імпортерів;
- швидке оформлення без довгої перевірки доходів;
- можливість отримати машину відразу, а не збирати гроші кілька років;
- гнучкіші домовленості щодо графіка з приватним продавцем.
Кур’єру чи майстру на виїздах машина потрібна вже зараз, бо від неї залежить заробіток. Для таких людей розстрочка часто окупається швидше, ніж накопичення потрібної суми.
Молода сім’я з дитиною теж виграє від швидкого рішення. Поїздки до лікаря, у садок і на дачу перестають залежати від таксі та розкладу автобусів.
Якщо програма салону справді без націнки, а ви впевнені у своєму доході, такий варіант варто розглянути серйозно.
Ризики та підводні камені розстрочки
Проблеми з розстрочкою рідко виникають у день підпису. Вони з’являються через кілька місяців, коли змінюються обставини або з’ясовуються деталі договору.
Переплата, захована в ціні
Реклама «без відсотків» не означає «без переплати». Продавець може підняти базову ціну, додати обов’язкову страховку, платне обслуговування чи комісію за оформлення.
Наприклад, у салоні за готівку машина коштує одну суму, а в розстрочку на неї вже не діє знижка. Різниця і є тим самим «відсотком», тільки названим інакше.
Попросіть менеджера показати дві цифри поруч: ціну при оплаті одразу і загальну суму всіх платежів у розстрочку. Так переплату буде видно без складних розрахунків.
Авто під виплату від приватної особи
Домовленість «на слово» між знайомими виглядає зручною, поки всі платять вчасно. Досить одного конфлікту, і сторони вже по-різному пам’ятають суму, строки та умови.
Типові ризики для покупця такі:
- продавець оформлює лише довіреність, а машина юридично залишається за ним;
- авто може бути в заставі банку або під арештом;
- продавець здатен продати машину вдруге чи забрати її після кількох пропущених платежів;
- спір без письмового договору майже неможливо виграти.
Продавець теж ризикує. Покупець може перестати платити, розбити машину або продати її далі, якщо угода оформлена неправильно.
Для прикладу, машину віддали під виплату за розпискою. Через пів року виявилося, що на ній висить обтяження за старим боргом власника, і зняти його покупець не може. Перевірка в Державному реєстрі обтяжень рухомого майна займає кілька хвилин і рятує від таких історій.
Як безпечно оформити розстрочку на авто
Кілька простих кроків допоможуть уникнути більшості проблем. Перед підписанням договору пройдіть такий порядок дій.
- Порівняйте ціну авто при оплаті готівкою і в розстрочку.
- Уточніть загальну суму всіх платежів разом із комісіями та страховкою.
- Перевірте машину за VIN-кодом на арешти, обтяження та розшук.
- Зафіксуйте в договорі графік, штрафи й умови дострокового погашення.
- Оформіть угоду письмово в сервісному центрі МВС або в нотаріуса.
- Зберігайте квитанції про кожен платіж до повного розрахунку.
Особливо уважно поставтеся до пункту про прострочку. Інколи договір дозволяє продавцю забрати машину вже після двох пропущених платежів, і внесені раніше гроші при цьому не повертаються.
Хто йде позичати, той іде сумувати. — Бенджамін Франклін
Звучить суворо, але розстрочка без таких сумнів можлива. Досить заздалегідь знати всі умови та мати фінансову подушку на кілька платежів.
Кому підходить авто в розстрочку
Розстрочка найкраще працює для людей зі стабільним доходом, які точно знають, яку машину хочуть. Вона дає змогу не відкладати покупку на роки, а сісти за кермо вже зараз.
Авто в розстрочку від салону з прозорою програмою — зазвичай безпечніший варіант. Авто під виплату від приватної особи може бути вигідним, але вимагає ретельної перевірки машини та письмового договору.
Спокійно порахуйте суму, прочитайте кожен пункт і не поспішайте з підписом. Тоді нова машина приноситиме радість від першої поїздки до останнього платежу, а не зайві переживання.
