

Розбите скло від камінця з-під колеса вантажівки, зім’яте крило на парковці без винуватця поруч, зниклий уночі автомобіль з-під вікон — усі ці ситуації об’єднує одне. Автоцивілка тут не допоможе, бо винних немає або вони невідомі, а ремонт доведеться оплачувати з власної кишені.
Саме для таких випадків існує КАСКО — добровільне страхування самого автомобіля. Багато водіїв чули про нього, але плутають з обов’язковим полісом і не розуміють, за що саме платять. Розберемося, що насправді покриває каско на авто, чим воно принципово відрізняється від автоцивілки й на що дивитися при виборі поліса.
Чим КАСКО відрізняється від ОСЦПВ
Головна плутанина новачків полягає саме тут. Обидва документи називають страховкою на авто, але захищають вони абсолютно різні речі.
ОСЦПВ страхує вашу відповідальність перед іншими. Якщо ви стали винуватцем аварії, страхова оплатить ремонт чужого авто та лікування постраждалих. Ваша власна машина при цьому лишається без покриття.
КАСКО працює навпаки — воно страхує саме ваш автомобіль. Незалежно від того, хто винен в аварії, страхова відшкодує пошкодження вашої машини згідно з умовами договору.
Просте правило: автоцивілка ремонтує чуже авто, каско — ваше власне. Один поліс не замінює інший, вони закривають різні ризики.
Є й друга принципова відмінність. ОСЦПВ обов’язкове за законом і має фіксовані ліміти виплат, тоді як КАСКО добровільне, а умови покриття залежать від обраної програми та узгодженої вартості авто.
Багато водіїв оформлюють обидва поліси одночасно. Автоцивілку — бо це вимога закону, а каско — для спокою за власну машину. Разом вони дають повний захист на дорозі.
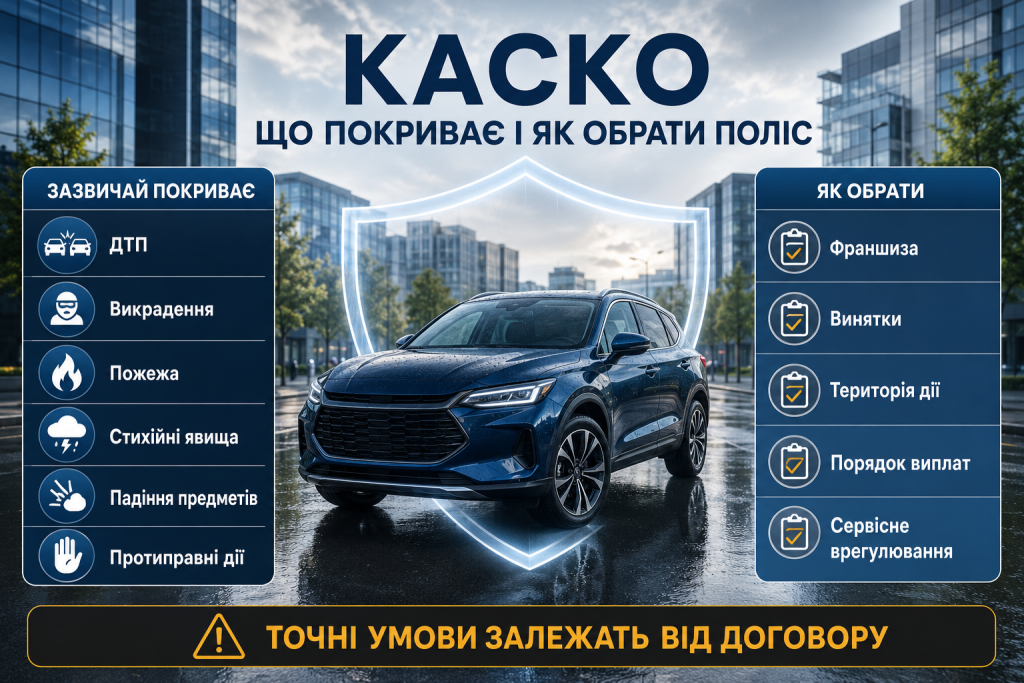
Що покриває КАСКО
Обсяг покриття залежить від конкретної програми, але базовий набір ризиків у більшості компаній схожий. Розуміння цього переліку допомагає оцінити, чи потрібен вам такий поліс.
Розглянемо основні ризики, що входять до покриття.
| Ризик | Що означає | Типова ситуація |
|---|---|---|
| ДТП | Пошкодження в аварії | Зіткнення незалежно від вини |
| Викрадення | Крадіжка автомобіля | Зникнення авто з парковки |
| Стихійні явища | Наслідки погоди | Град, буря, повалене дерево |
| Пожежа | Займання авто | Загоряння через несправність |
| Протиправні дії | Дії третіх осіб | Подряпаний кузов, розбите скло |
| Падіння предметів | Зовнішні пошкодження | Камінь, бурулька, гілка |
Ключова перевага КАСКО — виплата навіть тоді, коли ви самі винні в аварії. Автоцивілка в такій ситуації ваше авто не відремонтує, а каско покриє збитки згідно з договором.
Головна цінність каско розкривається в ситуаціях без винуватця. Град, впале дерево чи подряпина на парковці — саме тут поліс рятує бюджет.
Не менш важливий захист від викрадення. Для дорогих і популярних у злодіїв моделей це часто головна причина оформити поліс, адже втрата авто без страховки означає повну втрату вкладених коштів.
Варто розуміти й межі покриття. Каско не відшкодовує природний знос деталей, поломки через несправності та збитки, отримані при порушенні умов договору — наприклад, при керуванні в нетверезому стані.
Види полісів КАСКО
Страхові пропонують різні формати, і від вибору залежить як ціна, так і обсяг захисту. Орієнтуватися варто на власні потреби та бюджет.
Основні варіанти оформлення:
- повне КАСКО — максимальне покриття всіх основних ризиків;
- часткове покриття — захист лише від окремих ризиків за вибором;
- поліс з франшизою — знижена ціна за рахунок участі власника у витратах;
- програми для нових авто — спеціальні умови для свіжих машин;
- поліс для кредитного авто — часто обов’язкова умова банку при купівлі в кредит.
Повне КАСКО коштує найдорожче, зате дає найширший захист. Часткові програми дозволяють заощадити, страхуючись лише від тих ризиків, які здаються вам реальними.
Окремої уваги заслуговує франшиза. Це сума, яку власник покриває самостійно при кожному страховому випадку. Що вища франшиза, то дешевший поліс, але й більше доведеться платити зі своєї кишені при дрібних пошкодженнях.
Від чого залежить вартість поліса
Ціна КАСКО розраховується індивідуально й може відрізнятися в рази для різних водіїв. Розуміння чинників допомагає оптимізувати витрати.
Що впливає на вартість:
- вартість автомобіля — чим дорожче авто, тим вищий страховий платіж;
- вік і стан машини — нові авто страхують за іншими тарифами;
- модель і популярність у злодіїв — ризик викрадення закладається в ціну;
- стаж і вік водія — досвідчені водії часто отримують нижчий тариф;
- історія аварійності — безаварійна їзда знижує вартість поліса;
- розмір франшизи — її збільшення відчутно здешевлює страховку;
- умови зберігання авто — охоронювана стоянка чи гараж знижують ризик.
Франшиза — головний інструмент економії на каско. Готовність покривати дрібні подряпини самостійно суттєво знижує вартість поліса.
Наявність протиугінної системи теж працює на вашу користь. Сигналізація, іммобілайзер чи супутникова система стеження знижують ризик викрадення, а разом з ним і тариф.
Як обрати поліс КАСКО
Вибір страховки потребує уваги до деталей. Найдешевший варіант не завжди найвигідніший, а різниця ховається в умовах договору.
Порядок дій при виборі поліса:
- Визначте, від яких саме ризиків хочете захиститися.
- Порівняйте пропозиції кількох страхових компаній за однакових умов.
- Уважно вивчіть перелік страхових випадків та винятків у договорі.
- З’ясуйте розмір франшизи та порядок її застосування.
- Перевірте умови виплат — ремонт на СТО чи грошове відшкодування.
- Дізнайтеся про терміни розгляду справ і порядок оформлення випадку.
- Оцініть репутацію компанії та відгуки про реальні виплати.
Найважливіше — розділ винятків у договорі. Саме там перелічені ситуації, коли страхова відмовить у виплаті, і саме там ховаються неприємні сюрпризи для неуважних клієнтів.
Дешевий поліс з довгим списком винятків гірший за дорогий з прозорими умовами. Читайте договір повністю, а не лише підсумкову ціну.
Зверніть увагу й на порядок відшкодування. Одні компанії направляють на ремонт до партнерських СТО, інші виплачують гроші. Кожен варіант має свої переваги, тому оберіть зручніший саме для вас.
Не менш важлива репутація страховика. Низька ціна нічого не варта, якщо компанія затягує виплати чи шукає приводи для відмови. Відгуки реальних клієнтів про досвід отримання відшкодування скажуть більше за будь-яку рекламу.
Кому варто оформити КАСКО
Добровільність поліса означає, що рішення за вами. Проте є ситуації, коли він особливо виправданий.
Каско має найбільший сенс для власників нових і дорогих авто, де вартість ремонту висока, а фінансові втрати від пошкодження чи викрадення відчутні. Для кредитних машин поліс часто взагалі обов’язковий за умовами банку.
Корисним він буде й для тих, хто багато їздить, паркується на вулиці або живе в регіоні з частими стихійними явищами. А от для старого недорогого авто вартість поліса може виявитися невиправданою порівняно з ціною самої машини.
КАСКО — це інструмент спокою, який бере на себе ризики, недоступні обов’язковому полісу. Воно захищає саме ваш автомобіль від аварій, стихії, викрадення й чужої необережності. Оцініть реальні ризики для своєї машини, уважно вивчіть умови договору й оберіть компанію з надійною репутацією. Тоді несподіванки на дорозі перестануть бути фінансовою катастрофою, а кожна поїздка буде трохи спокійнішою.
